Zahlungserinnerung: was sie bringt und was nicht
- Stand
- 22.10.2026
- Rechtsgrundlage
- § 286 Abs. 1 BGB
Zahlungserinnerung, erste Mahnung, freundlicher Hinweis - das BGB kennt keinen dieser Begriffe. Es kennt nur die Mahnung, und ob Ihr Schreiben eine ist, entscheidet der Inhalt, nicht die Überschrift.
Kurz gefasst
- Die Bezeichnung ist frei. Rechtlich zählt, ob das Schreiben eine Mahnung ist: eine eindeutige Zahlungsaufforderung nach Fälligkeit, § 286 Abs. 1 BGB.
- Manchmal brauchen Sie gar keine. Bei einem vereinbarten Zahlungstermin nach dem Kalender tritt der Verzug von selbst ein, § 286 Abs. 2 BGB; ein Datum, das nur auf der Rechnung steht, genügt dafür nicht.
- Bei einer Entgeltforderung tritt der Verzug spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung ein – gegenüber Verbrauchern aber nur, wenn die Rechnung darauf hinweist, § 286 Abs. 3 BGB.
- Die Kosten der Mahnung, die den Verzug erst auslöst, sind nicht erstattungsfähig: Sie entstehen vor dem Verzug, § 280 Abs. 2 BGB.
Zahlungserinnerung oder Mahnung – der Unterschied
Es gibt keinen. Nicht im Gesetz jedenfalls: Das BGB kennt die Mahnung, und eine Mahnung ist jede eindeutige Aufforderung an den Schuldner, die fällige Leistung zu erbringen. Ob Sie das Schreiben „Zahlungserinnerung“, „erste Mahnung“ oder „Erinnerung an unsere Rechnung“ nennen, ändert daran nichts.
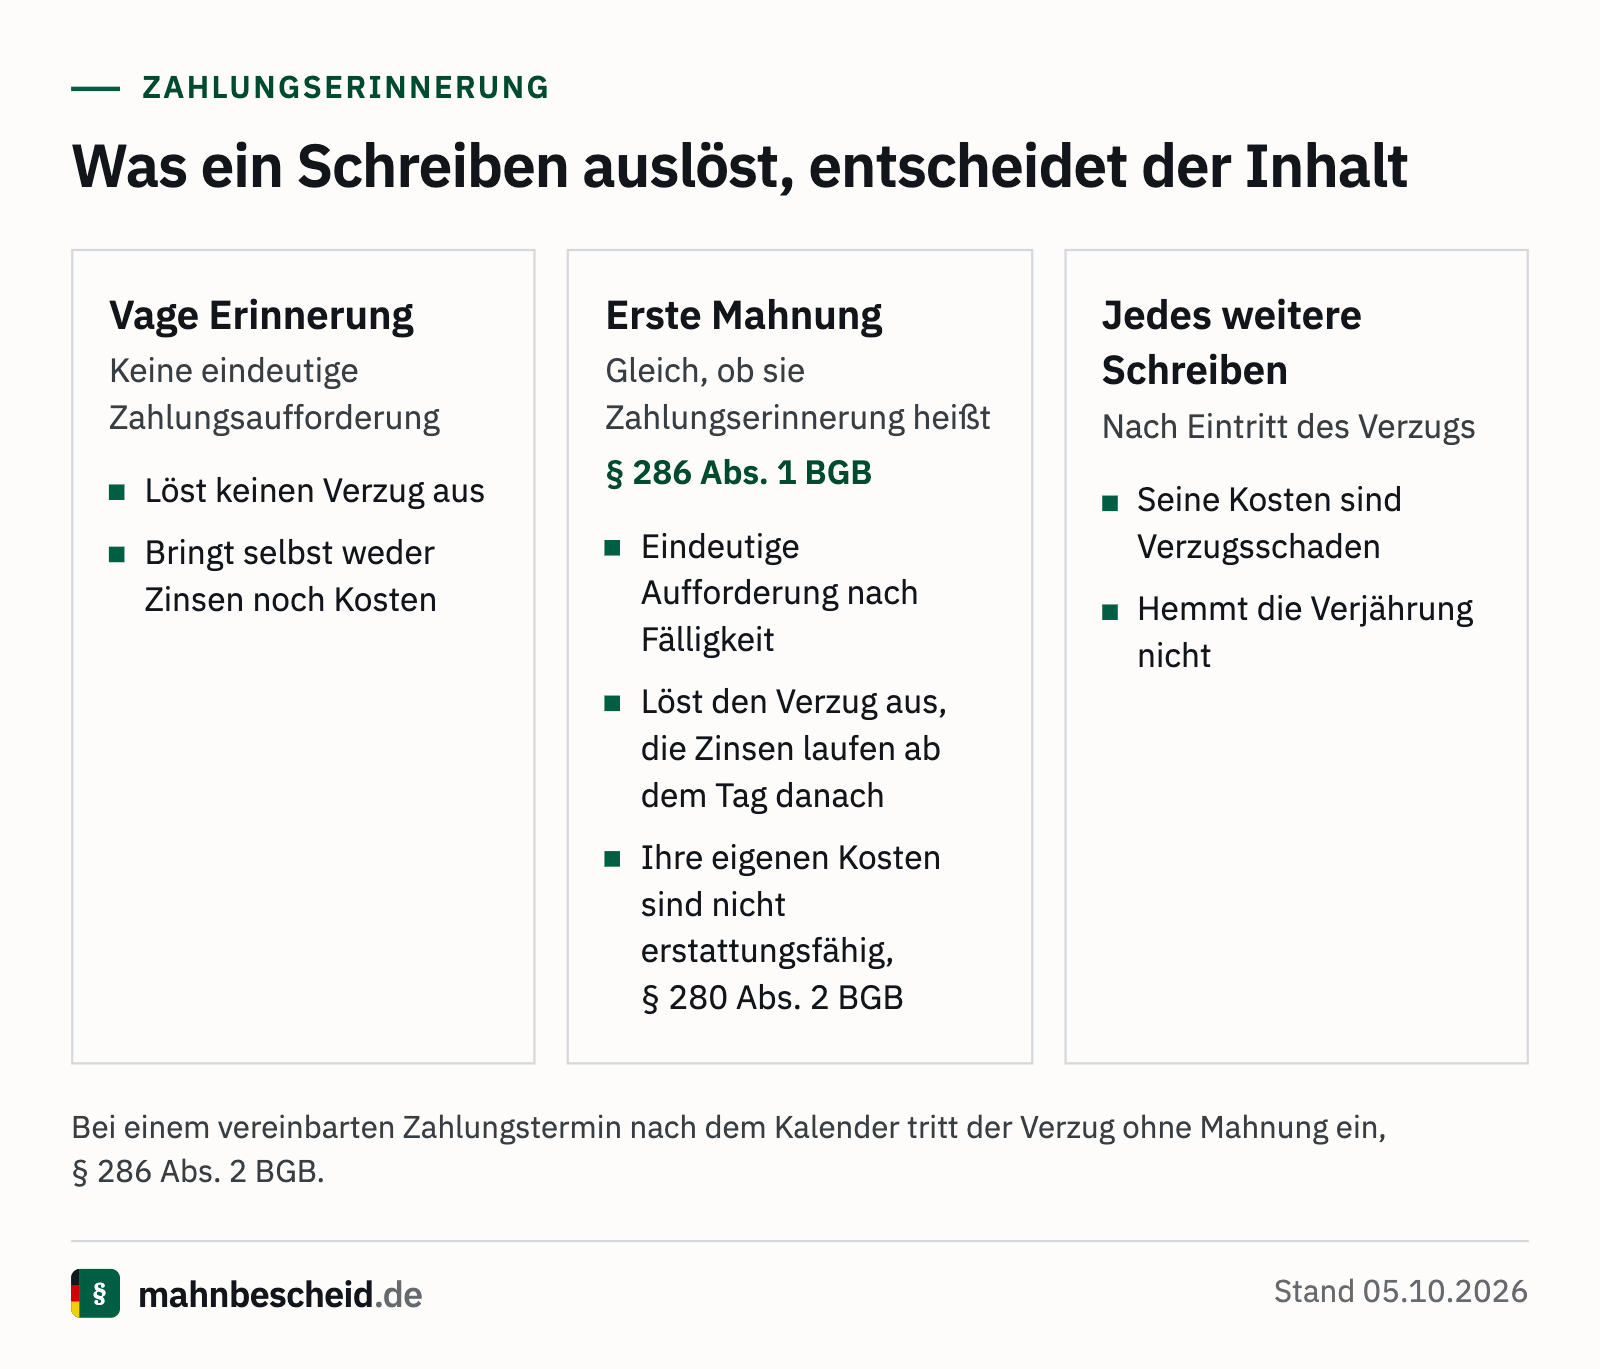
Zahlungserinnerung
Was ein Schreiben auslöst, entscheidet der Inhalt
Vage Erinnerung
Keine eindeutige Zahlungsaufforderung
- Löst keinen Verzug aus
- Bringt selbst weder Zinsen noch Kosten
Erste Mahnung
Gleich, ob sie Zahlungserinnerung heißt
- Eindeutige Aufforderung nach Fälligkeit
- Löst den Verzug aus, die Zinsen laufen ab dem Tag danach
- Ihre eigenen Kosten sind nicht erstattungsfähig, § 280 Abs. 2 BGB
Jedes weitere Schreiben
Nach Eintritt des Verzugs
- Seine Kosten sind Verzugsschaden
- Hemmt die Verjährung nicht
Bei einem vereinbarten Zahlungstermin nach dem Kalender tritt der Verzug ohne Mahnung ein, § 286 Abs. 2 BGB.
Der Unterschied ist kaufmännisch, nicht juristisch. Viele Gläubiger halten den Ton beim ersten Schreiben bewusst freundlich, weil eine Rechnung häufig einfach untergegangen ist. Das ist eine gute Praxis – nur eben keine, die rechtlich etwas anderes bedeutet.
Achtung
Wer dabei zu freundlich formuliert, verliert die Wirkung. Ein Satz wie „falls Sie noch nicht überwiesen haben, würden wir uns freuen“ ist keine eindeutige Zahlungsaufforderung. Ohne diese Eindeutigkeit löst das Schreiben den Verzug nicht aus – und damit auch keine Zinsen und keine Kosten. Was in eine eindeutige gehört, steht unter Zahlungsaufforderung.
Wann Sie überhaupt keine brauchen
Nach § 286 Abs. 2 BGB entfällt die Mahnung in vier Fällen. Der praktisch wichtigste ist der erste: Ist im Vertrag ein Zahlungstermin nach dem Kalender vereinbart – „zahlbar bis 15. Oktober“ -, tritt der Verzug am Tag danach von selbst ein. Ein Datum, das nur auf der Rechnung steht, genügt dafür nicht: Die Zeit muss vereinbart oder durch Gesetz oder Urteil bestimmt sein.
- Für die Leistung ist eine Zeit nach dem Kalender bestimmt.
- Der Leistung geht ein Ereignis voraus, und die Frist danach lässt sich kalendermäßig berechnen – etwa „14 Tage nach Lieferung“.
- Der Schuldner verweigert die Zahlung ernsthaft und endgültig.
- Der sofortige Verzug ist aus besonderen Gründen gerechtfertigt, nach Abwägung der Interessen beider Seiten.
Ohne vereinbarten Termin holt die Rechnung das nicht nach: Ein Zahlungsziel auf der Rechnung ist in der Regel keine Mahnung, sondern räumt dem Kunden Zeit ein. Den Verzug löst dann erst die Mahnung aus oder, mit dem Hinweis aus dem nächsten Kapitel, der Ablauf von 30 Tagen nach Fälligkeit und Zugang, § 286 Abs. 3 BGB.
Der Satz, der auf jede Rechnung an Verbraucher gehört
Bei einer Entgeltforderung tritt der Verzug spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung ein, auch ohne jede Mahnung. Gegenüber einem Schuldner, der Verbraucher ist, gilt das nach § 286 Abs. 3 BGB aber nur, wenn auf diese Folge in der Rechnung besonders hingewiesen wurde.
Hinweis
Fehlt der Hinweis, verlieren Sie diese Automatik gegenüber Verbrauchern vollständig. Ist kein Zahlungstermin nach dem Kalender vereinbart, tritt der Verzug dann erst mit Ihrer Mahnung ein – und die Zinsen laufen erst ab da, nicht ab dem 31. Tag nach der Rechnung.
Ein Satz auf der Rechnung genügt, etwa: „Bei Zahlung später als 30 Tage nach Fälligkeit und Zugang dieser Rechnung kommen Sie in Verzug.“ Für Rechnungen an Unternehmen braucht es ihn nicht – dort greift die Frist ohnehin, bei unsicherem Zugang gerechnet ab Fälligkeit und Empfang der Gegenleistung.
Was die Zahlungserinnerung Ihnen einbringt
Sie setzt den Schuldner in Verzug, und der Verzug ist die Voraussetzung für alles Weitere: Verzugszinsen, Mahnkosten und – gegenüber Unternehmen – die Pauschale von 40,00 € nach § 288 Abs. 5 BGB. Wie sich die Zinsen berechnen, steht unter Verzugszinsen berechnen.
Was sie nicht einbringt: ihre eigenen Kosten. Schadensersatz wegen Verzögerung setzt den Verzug voraus, § 280 Abs. 2 BGB – und den löst erst dieses Schreiben aus. Die Kosten der ersten Mahnung entstehen also vor dem Verzug und sind nicht erstattungsfähig. Erst was danach kommt, ist Verzugsschaden.
Kein Verzug tritt ein, solange die Zahlung aus einem Umstand ausbleibt, den der Schuldner nicht zu vertreten hat, § 286 Abs. 4 BGB. Das ist selten.
Wie viele Mahnungen sinnvoll sind
Rechtlich: eine. Es gibt keine Vorschrift, die drei Mahnungen verlangt, und keine, die eine zweite voraussetzt. Wer möchte, kann nach der ersten fruchtlosen Mahnung sofort das gerichtliche Mahnverfahren einleiten. Den ganzen Weg von der Fälligkeit bis zum Titel beschreibt der Ratgeber, was zu tun ist, wenn ein Kunde die Rechnung nicht zahlt.
Kaufmännisch sind zwei Schreiben üblich: eine freundliche Erinnerung, dann eine Mahnung mit Frist und der Ankündigung des gerichtlichen Verfahrens. Mehr kostet Zeit, und Zeit ist bei einer Forderung das Teuerste – die Verjährungsfrist läuft weiter, während Sie schreiben. Wann sie endet, steht unter Wann verjährt eine Rechnung. Was die Mahnungen leisten und was erst der Mahnbescheid, vergleicht der Ratgeber außergerichtliches Mahnverfahren.
Frist
Eine Mahnung hemmt die Verjährung nicht. Auch die dritte nicht. Hemmen kann sie ein Tatbestand aus § 204 Abs. 1 BGB, im Mahnverfahren die Zustellung des Mahnbescheids, oder schwebende Verhandlungen, § 203 BGB.
Wie Sie den Zugang beweisen
Die Mahnung ist formfrei. Ein Brief genügt, eine E-Mail genügt, ein Fax genügt – für die Zahlungsaufforderung schreibt das Gesetz keine Form vor. Beweisen müssen Sie aber, dass sie angekommen ist: Der Verzug beginnt mit dem Zugang, nicht mit dem Absenden.
Damit zerfällt die Wahl des Wegs in zwei Fragen. Was belegt das Absenden, und was den Zugang? Ein einfacher Brief belegt keines von beidem. Der Einlieferungsbeleg eines Einschreibens zeigt, dass Sie etwas aufgegeben haben – nicht, was darin stand. Beim Einwurf-Einschreiben tritt der Auslieferungsbeleg hinzu, der den Einwurf mit Datum festhält; beim Einschreiben mit Rückschein die Unterschrift des Empfängers, dafür nur bei persönlicher Übergabe.
Bei der E-Mail liegt die Schwäche an derselben Stelle. Der Sendeordner zeigt, dass Sie geschrieben haben, nicht dass der Empfänger es bekommen hat. Wer auf diesem Weg mahnt, hebt deshalb jede Antwort des Schuldners auf, die zeigt, dass die Nachricht angekommen ist.
Das heißt nicht, dass jede Mahnung als Einschreiben gehen muss. Zahlt der Schuldner nach dem ersten Schreiben, hat den Zugang niemand bestritten. Die Frage stellt sich erst, wenn Sie Zinsen oder Kosten geltend machen – und dann geht es um den Tag, an dem der Verzug begann. Welche Kosten daran hängen, steht unter Mahngebühren.
Wenn der Schuldner Raten anbietet
Ein Ratenangebot ist eine bessere Nachricht, als es aussieht, und der Grund steht im Verjährungsrecht: Leistet der Schuldner eine Abschlagszahlung, erkennt er den Anspruch damit in der Regel an, und die Verjährung beginnt neu, § 212 Abs. 1 Nr. 1 BGB. Nicht gehemmt, sondern von vorn – die volle Frist läuft erneut, frühestens vom Schluss des Jahres an, in dem die Forderung entstanden ist.
Ein Ratenplan ist damit kein Verzicht, sondern verschafft Zeit. Festhalten sollten Sie ihn trotzdem: Höhe der Raten, Termine, und was gilt, wenn eine ausfällt. Ohne diese Abrede steht hinterher die Frage im Raum, ob überhaupt eine Vereinbarung bestand. Ein Muster steht unter Ratenzahlungsvereinbarung nach dem Mahnbescheid.
Bleibt eine Rate aus, ist sie fällig, und der Weg über den Mahnbescheid steht offen. Ob mit ihr auch der Rest fällig wird, entscheidet die Abrede. Sind Sie Unternehmer und der Schuldner Verbraucher, setzt das Gesetz ihr Grenzen: zwei aufeinanderfolgende Raten im Rückstand, bei einer Laufzeit bis zu drei Jahren mindestens 10 Prozent des Betrags, und eine Frist von zwei Wochen, § 498 Abs. 1 BGB mit § 515 BGB; unter 200,00 € gilt das nicht, § 514 Abs. 1 BGB.
Achtung
Ein Gespräch über Raten ist nicht ohne Weiteres ein Anerkenntnis. Solange nur verhandelt wird, ist die Verjährung nach § 203 BGB gehemmt, und sie endet frühestens drei Monate nach dem Ende der Verhandlungen. Ob eine Unterhaltung schon eine Verhandlung war, entscheidet sich hinterher – wer sich darauf verlässt, verlässt sich auf die Auslegung eines Gesprächs.
Was in das Schreiben gehört
- Die Rechnungsnummer und das Rechnungsdatum, damit die Zuordnung eindeutig ist.
- Den offenen Betrag, getrennt nach Hauptforderung und bereits entstandenen Nebenforderungen.
- Eine eindeutige Zahlungsaufforderung – kein Konjunktiv.
- Eine Zahlungsfrist mit festem Datum, nicht „umgehend“.
- Die Bankverbindung, auch wenn sie auf der Rechnung stand.
- Bei der zweiten Mahnung: die Ankündigung, dass Sie das gerichtliche Mahnverfahren einleiten.
Bleibt auch das erfolglos, führt der Weg über den Mahnbescheid. Wir übernehmen den Antrag und die Fristenüberwachung; wie das Verfahren abläuft, steht unter Ablauf des gerichtlichen Mahnverfahrens, und was ein Mahnbescheid überhaupt ist, dort. Wann er als zugestellt gilt, steht in der Zustellung des Mahnbescheids; welche Tatbestände die Verjährung hemmen, unter Verjährung von Forderungen. Mahnbescheid online beantragen.
Häufige Fragen
Was ist der Unterschied zwischen Zahlungserinnerung und Mahnung?
Rechtlich keiner. Das BGB kennt nur die Mahnung, und das ist jede eindeutige Zahlungsaufforderung nach Fälligkeit, § 286 Abs. 1 BGB. Der Unterschied liegt im Ton, nicht in der Wirkung.
Welcher Satz gehört auf eine Rechnung an Verbraucher?
Ein Hinweis darauf, dass der Kunde in Verzug kommt, wenn er nicht binnen 30 Tagen nach Fälligkeit und Zugang der Rechnung zahlt. Ohne ihn greift die Frist gegenüber Verbrauchern nicht, § 286 Abs. 3 BGB, und ohne vereinbarten Zahlungstermin beginnt der Verzug erst mit Ihrer Mahnung.
Muss ich dreimal mahnen?
Nein. Eine Mahnung genügt, um den Verzug auszulösen; danach können Sie sofort das gerichtliche Mahnverfahren einleiten. Drei Mahnungen sind kaufmännische Gewohnheit, keine Vorschrift.
Genügt eine Mahnung per E-Mail?
Ja, die Mahnung ist formfrei. Die Schwierigkeit liegt nicht in der Form, sondern im Nachweis: Der Sendeordner belegt nicht, dass der Empfänger die Nachricht bekommen hat, und der Verzug beginnt mit dem Zugang.
Muss ich per Einschreiben mahnen?
Nein, vorgeschrieben ist es nicht. Es lohnt sich, wenn Sie später Zinsen oder Kosten geltend machen wollen und der Tag des Verzugseintritts strittig werden könnte. Beim Einwurf-Einschreiben hält der Auslieferungsbeleg den Einwurf mit Datum fest.
Ab wann laufen die Verzugszinsen?
Ab Verzugseintritt. Durch eine Mahnung tritt er mit ihrem Zugang ein, und die Zinsen zählen ab dem folgenden Tag; bei einem vereinbarten Zahlungstermin nach dem Kalender laufen sie ab dem Tag nach dem Termin, § 286 Abs. 2 BGB, bei einer Rechnung ab dem 31. Tag nach Fälligkeit und Zugang, § 286 Abs. 3 BGB.
Kann ich die Kosten der Zahlungserinnerung verlangen?
Nicht die des Schreibens, das den Verzug erst auslöst: Schadensersatz wegen Verzögerung setzt den Verzug voraus, § 280 Abs. 2 BGB. Erstattungsfähig sind Kosten, die danach entstehen – war der Schuldner schon ohne Mahnung in Verzug, § 286 Abs. 2 BGB, auch die der ersten Erinnerung.
Bringt mir die Zahlungserinnerung die 40-Euro-Pauschale?
Nicht das Schreiben, sondern der Verzug: Die Pauschale nach § 288 Abs. 5 BGB entsteht, sobald ein Schuldner, der kein Verbraucher ist, mit einer Entgeltforderung in Verzug gerät – bei einem bestimmten Zahlungstermin auch ohne Zahlungserinnerung. Was sie deckt und worauf sie angerechnet wird, steht im Ratgeber „Mahngebühren“.
Kann ich mit Zahlungserinnerungen die Verjährung hinauszögern?
Nein. Die Frist läuft weiter, egal wie oft Sie schreiben. Gehemmt wird sie etwa durch eine Maßnahme nach § 204 Abs. 1 BGB, im Mahnverfahren durch die Zustellung des Mahnbescheids. Was hemmt und was die Frist neu beginnen lässt, steht im Ratgeber „Verjährung von Forderungen“.
Was passiert mit der Verjährung, wenn der Schuldner eine Rate zahlt?
Sie beginnt in der Regel neu. Eine Abschlagszahlung ist meist ein Anerkenntnis, und das lässt die Frist von vorn laufen, frühestens ab dem Schluss des Entstehungsjahres, § 212 Abs. 1 Nr. 1 BGB. Solange nur über Raten verhandelt wird, ist die Verjährung dagegen lediglich gehemmt, § 203 BGB.