Verzugszinsen berechnen: Zinsen, Pauschale und Mahnkosten
- Stand
- 11.10.2026
- Rechtsgrundlage
- § 288 BGB
Wer zu spät zahlt, schuldet mehr als die Rechnung. Bei Zahlungsverzug zeigt der Rechner, was zur Hauptforderung hinzukommt und ab welchem Tag - damit im Mahnbescheid nichts fehlt, was sich später nicht mehr nachschieben lässt.
Kurz gefasst
- Verzugszinsen berechnen Sie mit fünf Prozentpunkten über dem Basiszinssatz, bei Entgeltforderungen ohne Verbraucherbeteiligung neun, § 288 Abs. 1 und 2 BGB.
- Ist der Schuldner einer Entgeltforderung kein Verbraucher, kommen 40,00 € Pauschale hinzu, § 288 Abs. 5 BGB.
- Der Basiszinssatz ändert sich zum 1. Januar und 1. Juli, § 247 Abs. 1 BGB; der Rechner nimmt den aktuellen Basiszinssatz und für zurückliegende Zeitabschnitte den Satz, der damals galt.
- Nebenforderungen müssen im Antrag einzeln bezeichnet sein, § 690 Abs. 1 Nr. 3 ZPO – in dasselbe Verfahren lässt sich nichts nachschieben.
Verzugszinsen berechnen
Der Verzugszinsrechner arbeitet taggenau und mit dem Basiszinssatz, der gerade gilt. Als Rechner für Verzugszinsen zeigt er neben den Zinsen auch die Pauschale und die Gesamtforderung.
Was schuldet Ihnen der Kunde insgesamt?
Vorbelegt ist heute. Für den Mahnantrag der Tag, bis zu dem Sie die Zinsen ausgerechnet angeben.
Die Zinsen bis zum Stichtag und die laufenden Zinsen ab dann tragen wir so in den Antrag ein, die Berechnung als Anlage.
Mahnbescheid beantragenBasiszinssatz seit 2002
| Gilt ab | Basiszinssatz | Verzugszins Verbraucher | Verzugszins unter Unternehmen |
|---|---|---|---|
| 01.01.2002 | 2,57 % | 7,57 % | 11,57 % |
| 01.07.2002 | 2,47 % | 7,47 % | 11,47 % |
| 01.01.2003 | 1,97 % | 6,97 % | 10,97 % |
| 01.07.2003 | 1,22 % | 6,22 % | 10,22 % |
| 01.01.2004 | 1,14 % | 6,14 % | 10,14 % |
| 01.07.2004 | 1,13 % | 6,13 % | 10,13 % |
| 01.01.2005 | 1,21 % | 6,21 % | 10,21 % |
| 01.07.2005 | 1,17 % | 6,17 % | 10,17 % |
| 01.01.2006 | 1,37 % | 6,37 % | 10,37 % |
| 01.07.2006 | 1,95 % | 6,95 % | 10,95 % |
| 01.01.2007 | 2,70 % | 7,70 % | 11,70 % |
| 01.07.2007 | 3,19 % | 8,19 % | 12,19 % |
| 01.01.2008 | 3,32 % | 8,32 % | 12,32 % |
| 01.07.2008 | 3,19 % | 8,19 % | 12,19 % |
| 01.01.2009 | 1,62 % | 6,62 % | 10,62 % |
| 01.07.2009 | 0,12 % | 5,12 % | 9,12 % |
| 01.07.2011 | 0,37 % | 5,37 % | 9,37 % |
| 01.01.2012 | 0,12 % | 5,12 % | 9,12 % |
| 01.01.2013 | -0,13 % | 4,87 % | 8,87 % |
| 01.07.2013 | -0,38 % | 4,62 % | 8,62 % |
| 01.01.2014 | -0,63 % | 4,37 % | 8,37 % |
| 01.07.2014 | -0,73 % | 4,27 % | 8,27 % |
| 01.01.2015 | -0,83 % | 4,17 % | 8,17 % |
| 01.07.2016 | -0,88 % | 4,12 % | 8,12 % |
| 01.01.2023 | 1,62 % | 6,62 % | 10,62 % |
| 01.07.2023 | 3,12 % | 8,12 % | 12,12 % |
| 01.01.2024 | 3,62 % | 8,62 % | 12,62 % |
| 01.07.2024 | 3,37 % | 8,37 % | 12,37 % |
| 01.01.2025 | 2,27 % | 7,27 % | 11,27 % |
| 01.07.2025 | 1,27 % | 6,27 % | 10,27 % |
| 01.07.2026 | 1,52 % | 6,52 % | 10,52 % |
Die Kosten des Antrags und die Rückforderung bei berechtigter Forderung zeigt der Gebührenrechner.
Unverbindliche Berechnung. Gerechnet taggenau ab dem Tag nach dem Verzugsbeginn, entsprechend § 187 Abs. 1 BGB, bis zum Stichtag einschließlich, das Jahr zu 365 Tagen, mit dem Basiszinssatz nach § 247 BGB, Stand 1. Juli 2026, für jeden Tag mit dem Satz, der damals galt – der Verlauf steht im Reiter „Tabelle“, die Abschnitte in der Zinsberechnung darunter. Die Verzugszinsen betragen fünf Prozentpunkte über dem Basiszinssatz, § 288 Abs. 1 BGB, und neun bei Entgeltforderungen aus Geschäften ohne Beteiligung eines Verbrauchers, § 288 Abs. 2 BGB. Die Pauschale von 40,00 € nach § 288 Abs. 5 BGB entsteht nur bei einer Entgeltforderung gegen einen Schuldner, der kein Verbraucher ist, und ist auf einen Ersatz von Rechtsverfolgungskosten anzurechnen. Ersetzt keine Rechtsberatung.
Ab wann Verzug eintritt
Zahlungsverzug beginnt nicht mit dem Rechnungsdatum. Er tritt ein, wenn Sie nach Fälligkeit gemahnt haben, § 286 Abs. 1 BGB – oder ohne Mahnung, wenn im Vertrag ein kalendermäßig bestimmtes Zahlungsziel steht.
Unabhängig davon kommt der Schuldner einer Entgeltforderung spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung in Verzug, § 286 Abs. 3 BGB. Bei Verbrauchern gilt das nur, wenn Sie in der Rechnung darauf hingewiesen haben.
Achtung
Der Tag, den Sie im Rechner eintragen, ist der erste Verzugstag – nicht das Rechnungsdatum. Wer hier zu früh ansetzt, macht Zinsen geltend, die ihm nicht zustehen.
Was Sie neben der Hauptforderung verlangen können
- Verzugszinsen ab dem ersten Verzugstag, § 288 Abs. 1 und 2 BGB.
- Verzugskostenpauschale von 40,00 € – nur, wenn der Schuldner kein Verbraucher ist, § 288 Abs. 5 BGB.
- Mahnkosten in tatsächlicher Höhe, soweit sie nach Eintritt des Verzugs entstanden und erforderlich waren, § 280 Abs. 2 BGB. Nicht die eigene Arbeitszeit.
- Kosten der Rechtsverfolgung, im Mahnverfahren also die Gerichtsgebühr.
- Inkassokosten als Verzugsschaden – erstattungsfähig bis zur Höhe der Vergütung, die ein Rechtsanwalt für dieselbe Tätigkeit berechnen dürfte, § 13e Abs. 1 RDG.
Die Pauschale wird auf weitergehende Rechtsverfolgungskosten angerechnet – sie kommt also nicht zusätzlich zu den Anwalts- oder Inkassokosten obendrauf. Mit mahnbescheid.de steht jede Position einzeln im Antrag, die Anrechnung eingeschlossen.
Beispiel
Ein Werbebüro stellt einer GmbH am 3. März 4.000,00 € in Rechnung; im Vertrag ist Zahlung bis zum 17. März vereinbart. Gezahlt wird nicht, gemahnt wird am 20. März. Verzug beginnt schon am 18. März, dem Tag nach dem vereinbarten Termin – die Mahnung ist hier nicht nötig, weil die Zahlungszeit nach dem Kalender bestimmt war, § 286 Abs. 2 BGB. Ein Zahlungsziel, das nur auf der Rechnung steht, genügt dafür nicht.
Bei einem Basiszinssatz von 1,52 Prozent sind das neun Prozentpunkte darüber, also 10,52 Prozent. Nach 200 Tagen stehen neben der Hauptforderung rund 230,00 € Zinsen und die Pauschale von 40,00 €. Dazu kommt das Porto der Mahnung.
Im Mahnbescheid wird all das getrennt beziffert: Hauptforderung, Zinssatz mit Zeitraum, Pauschale, Mahnkosten. Vergessene Positionen fehlen im Titel. Was Sie als Mahnkosten überhaupt ansetzen dürfen, steht unter Mahngebühren.
Privatperson oder Unternehmen – warum das den Unterschied macht
Bei Entgeltforderungen ohne Beteiligung eines Verbrauchers gelten neun Prozentpunkte über dem Basiszinssatz statt fünf, § 288 Abs. 2 BGB. Bei einer Forderung über 4.000,00 € und einem Jahr Verzug sind das rund 160,00 € Unterschied.
Dazu kommt die Pauschale von 40,00 €, die es gegenüber Verbrauchern nicht gibt. Wer im Rechner die falsche Seite wählt, macht entweder zu wenig geltend oder Beträge, die ihm nicht zustehen.
Hinweis
Verbraucher kann nur eine natürliche Person sein, und auch sie nur bei einem Geschäft, das überwiegend weder ihrer gewerblichen noch ihrer selbständigen beruflichen Tätigkeit dient, § 13 BGB. Kauft eine GmbH etwas für den privaten Bedarf ihres Geschäftsführers, ist sie trotzdem kein Verbraucher. Kauft eine Privatperson für ihren selbständigen Nebenerwerb, handelt sie als Unternehmer, § 14 Abs. 1 BGB.
Keine Zinsen auf Zinsen
Verzugszinsen laufen auf die Hauptforderung, nicht auf die Nebenforderungen. Von Zinsen sind Verzugszinsen nicht zu entrichten, § 289 BGB. Pauschale und Mahnkosten sind keine Zinsen, verzinst werden sie aber erst, wenn der Schuldner auch mit ihnen in Verzug ist; der Rechner verzinst deshalb nur die Hauptforderung. Wer im Rechner die Summe aus Hauptforderung und bereits aufgelaufenen Zinsen einträgt, rechnet sich also etwas vor, das ihm nicht zusteht.
Im Mahnbescheid fällt das auf. Der Antrag verlangt den Zinssatz mit Beginndatum und die Hauptforderung, auf die er läuft. Sind die Zinsen in die Hauptforderung eingerechnet, ergibt der Antrag eine höhere Zinsbasis, als das Gesetz erlaubt; erkennt das Gericht das, beanstandet es den Antrag – nachzulesen unter Monierung beim Mahnbescheid.
Unberührt bleibt eines: Das Recht auf Ersatz des Schadens, der durch den Verzug entsteht, sagt § 289 BGB ausdrücklich. Nur eben als Schaden, den Sie darlegen, und nicht als weiterer Zinslauf, der sich von selbst rechnet.
Wenn der Verzug mehr kostet als die Zinsen
Die fünf oder neun Prozentpunkte sind kein Höchstbetrag, sondern der Mindestausgleich. Die Geltendmachung eines weiteren Schadens ist nicht ausgeschlossen, § 288 Abs. 4 BGB, und aus einem anderen Rechtsgrund können auch höhere Zinsen verlangt werden, § 288 Abs. 3 BGB – etwa aus einer vertraglichen Zinsabrede.
Praktisch bedeutsam ist das für Unternehmen, die die fehlende Zahlung mit dem eigenen Kontokorrent überbrücken. Liegt der Zinssatz Ihrer Bank über dem gesetzlichen Verzugszinssatz, ist die Differenz ein Verzugsschaden. Verlangen können Sie sie aber nur, soweit Sie sie belegen: Kontoauszug, Zinsabrechnung, und der Zusammenhang mit dieser Forderung.
Hinweis
Für das Mahnverfahren ist der gesetzliche Satz meist der bessere Weg. Er steht im Gesetz und braucht keinen Nachweis; ein weitergehender Zinsschaden müsste dagegen dargelegt werden, und das gehört in das streitige Verfahren, nicht in einen Antrag, den das Gericht nicht prüft.
Umgekehrt lässt sich der Anspruch nicht wegvereinbaren. Eine im Voraus getroffene Vereinbarung, die den Anspruch des Gläubigers einer Entgeltforderung auf Verzugszinsen ausschließt, ist unwirksam, § 288 Abs. 6 BGB. Eine Klausel in den Einkaufsbedingungen Ihres Kunden, die Verzugszinsen ausschließt, geht also ins Leere.
Was Sie nicht verlangen können
Die eigene Arbeitszeit für das Schreiben von Mahnungen ist nicht ersatzfähig. Ebenso wenig pauschale Bearbeitungsgebühren, die Sie selbst festsetzen – ersatzfähig ist nur, was tatsächlich angefallen und erforderlich war.
Auch die erste Mahnung ist in der Regel nicht erstattungsfähig: Sie setzt den Verzug erst in Gang, und vorher gibt es keinen Verzugsschaden. Welche Schritte sich lohnen, wenn ein Kunde die Rechnung nicht zahlt, steht dort der Reihe nach.
Die Formel, wenn Sie es nachrechnen wollen
Verzugszinsen werden taggenau gerechnet, nicht nach angefangenen Monaten:
Rechenweg
Hauptforderung × Zinssatz ÷ 100 × Verzugstage ÷ 365
Für 4.000,00 € bei 10,52 Prozent und 200 Tagen: 4.000 × 10,52 ÷ 100 × 200 ÷ 365 = 230,58 €.
Der Zinssatz ist der Basiszinssatz plus fünf Prozentpunkte, bei Entgeltforderungen ohne Verbraucherbeteiligung plus neun. Der Rechner oben arbeitet mit derselben Formel, je Zeitabschnitt mit dem Basiszinssatz, der damals galt.
Für den Tagessatz teilen Sie das Ergebnis durch die Zahl der Tage – oder rechnen gleich mit einem Tag. Bei 4.000,00 € und 10,52 Prozent sind das rund 1,15 € pro Tag.
Warum der Basiszinssatz zweimal im Jahr wechselt
Der Basiszinssatz nach § 247 Abs. 1 BGB verändert sich zum 1. Januar und zum 1. Juli um die Prozentpunkte, um die sich der Zinssatz der jüngsten Hauptrefinanzierungsoperation der Europäischen Zentralbank seit der letzten Veränderung bewegt hat. Die Deutsche Bundesbank gibt den neuen Satz bekannt, § 247 Abs. 2 BGB. Er ist der Sockel, auf den die fünf beziehungsweise neun Prozentpunkte aufgeschlagen werden.
Bei langen Verzugszeiträumen, die über einen Stichtag hinausreichen, gilt für jeden Abschnitt der damals geltende Satz. Der Rechner teilt den Zeitraum deshalb an jedem Stichtag und rechnet jeden Abschnitt mit seinem Satz.
Was davon in den Mahnbescheid gehört
Alles. Hauptforderung, Zinsen mit Angabe des Zeitraums, Pauschale und Mahnkosten werden im Antrag gesondert und einzeln bezeichnet, § 690 Abs. 1 Nr. 3 ZPO. Was dort fehlt, steht nicht im Vollstreckungsbescheid – in dieses Verfahren lässt es sich nicht nachschieben.
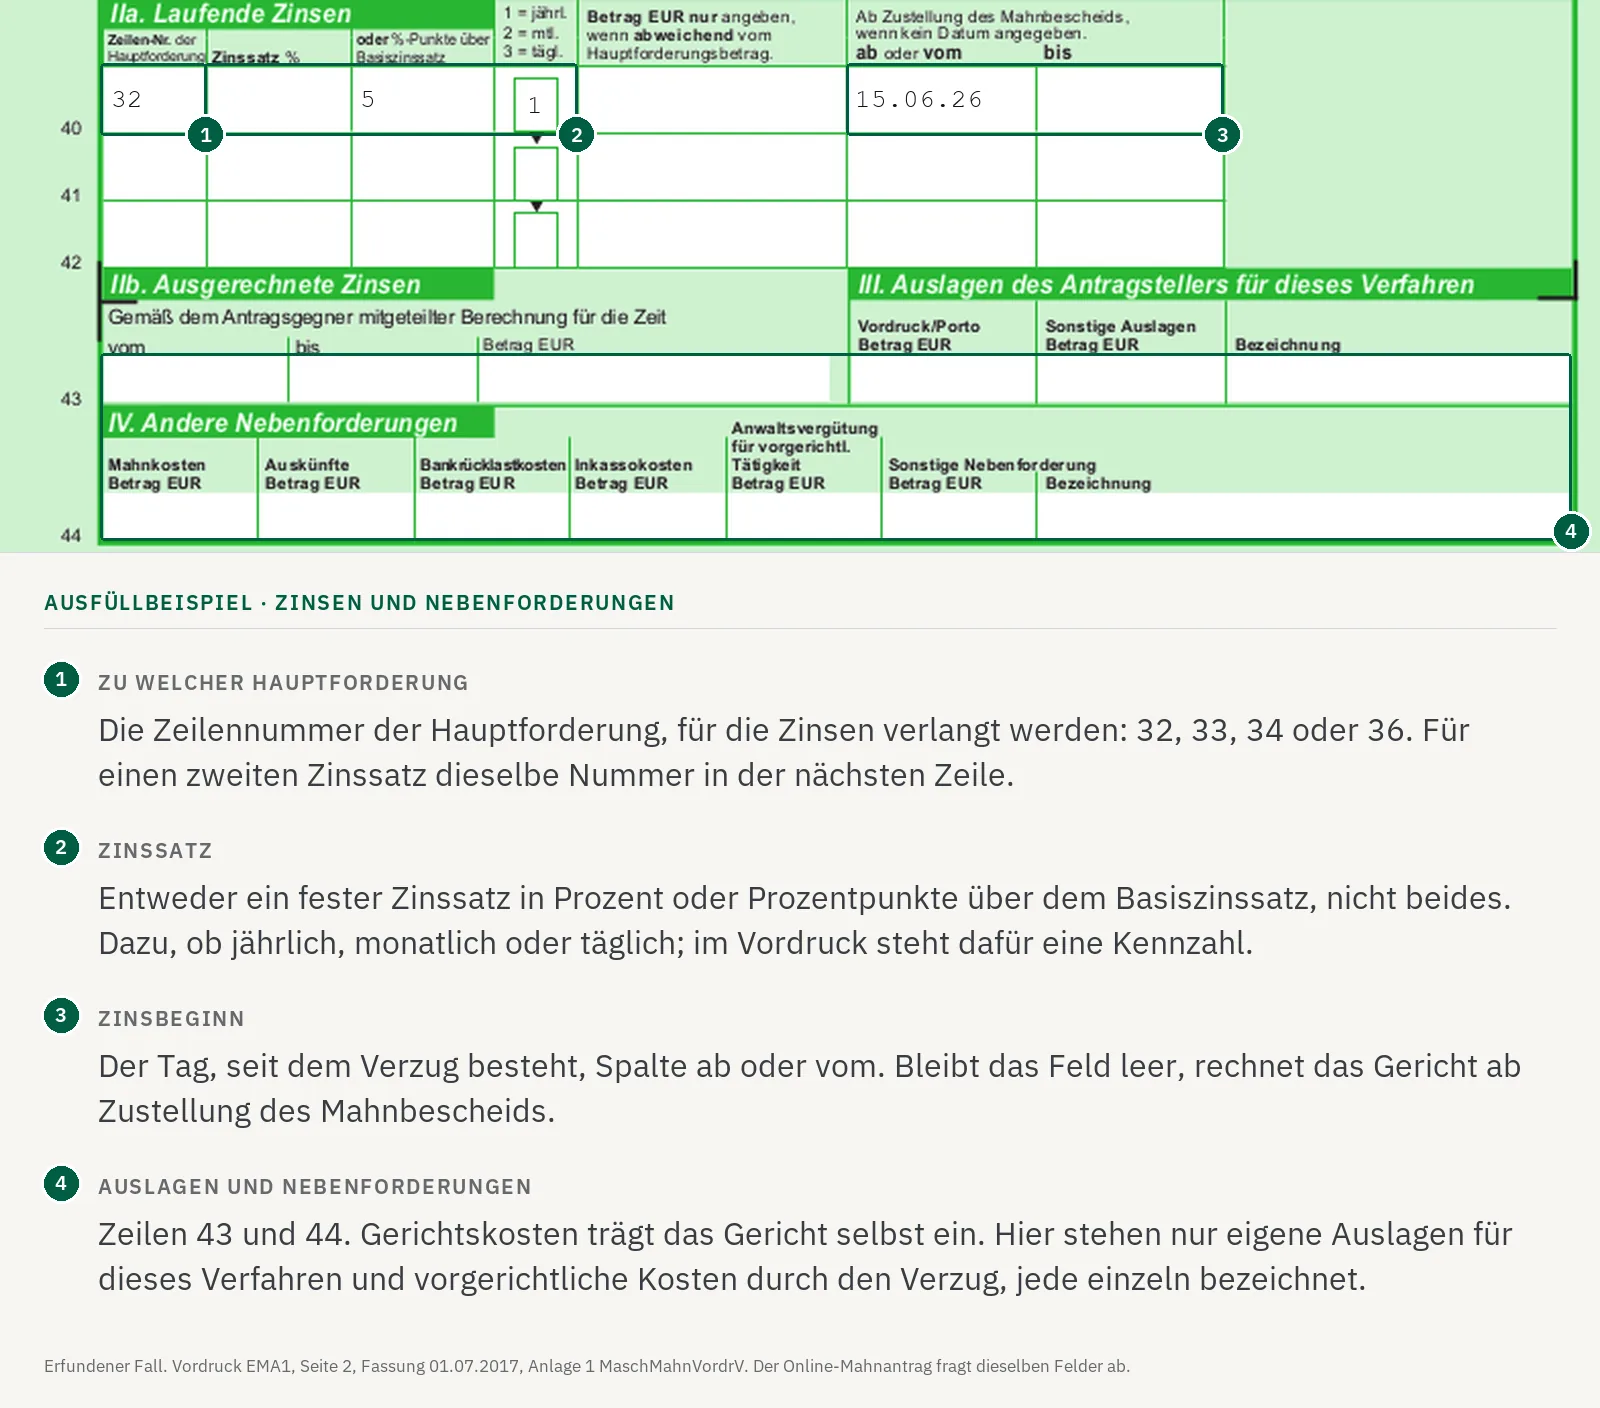
Wie das Verfahren abläuft, steht unter Was ist ein Mahnbescheid. Der Rechner unten nennt Gerichtsgebühr und Vergütung für die Antragstellung zu Ihrer Forderung, der Reiter „Tabelle“ die gesamte Gebührenstaffel; alle Staffeln stehen unter Kosten.
Was kostet der Mahnbescheid bei Ihrer Forderung?
Die Hauptforderung ohne Zinsen und Nebenkosten.
Unternehmer in der Regel ja, Privatpersonen und Kleinunternehmer nein. Der Antrag fragt danach.
Sie strecken vor
Der Schuldner schuldet Ihnen dannbei berechtigter ForderungWiderspricht der Schuldner, ergeht insoweit kein Vollstreckungsbescheid; die Sache geht auf Antrag einer Partei an das Streitgericht, § 696 Abs. 1 ZPO. Dort entsteht die Verfahrensgebühr von 3,0, auf die die halbe Gebühr des Mahnverfahrens angerechnet wird, Nr. 1210 KV GKG; dazu kommen gegebenenfalls Kosten anwaltlicher Vertretung. Wer unterliegt, trägt die notwendigen Kosten des Rechtsstreits, § 91 Abs. 1 ZPO – bei berechtigter Forderung also der Schuldner, auch die des Streitverfahrens.
Sie erfassen Forderung und Schuldner online, ohne Registrierung; wir prüfen den Antrag vor der Einreichung beim Mahngericht.
Mahnbescheid beantragenGerichtsgebühren
| Forderung bis | Gerichtsgebühr | Vergütung Antrag | Zusammen | Vollstreckungsbescheid |
|---|---|---|---|---|
| 500,00 € | 38,00 € | 73,54 € | 111,54 € | 36,77 € |
| 1.000,00 € | 38,00 € | 132,80 € | 170,80 € | 57,00 € |
| 1.500,00 € | 41,00 € | 183,86 € | 224,86 € | 80,03 € |
| 2.000,00 € | 51,50 € | 233,24 € | 284,74 € | 104,72 € |
| 3.000,00 € | 62,75 € | 304,05 € | 366,80 € | 140,12 € |
| 4.000,00 € | 74,00 € | 374,85 € | 448,85 € | 175,53 € |
| 5.000,00 € | 85,25 € | 445,66 € | 530,91 € | 210,93 € |
| 6.000,00 € | 96,50 € | 516,46 € | 612,96 € | 246,33 € |
| 7.000,00 € | 107,75 € | 587,27 € | 695,02 € | 281,73 € |
| 8.000,00 € | 119,00 € | 658,07 € | 777,07 € | 317,14 € |
| 9.000,00 € | 130,25 € | 728,88 € | 859,13 € | 352,54 € |
| 10.000,00 € | 141,50 € | 799,68 € | 941,18 € | 387,94 € |
| 13.000,00 € | 156,75 € | 865,13 € | 1.021,88 € | 420,67 € |
| 16.000,00 € | 172,00 € | 930,58 € | 1.102,58 € | 453,39 € |
| 19.000,00 € | 187,25 € | 996,03 € | 1.183,28 € | 486,12 € |
| 22.000,00 € | 202,50 € | 1.061,48 € | 1.263,98 € | 518,84 € |
| 25.000,00 € | 217,75 € | 1.126,93 € | 1.344,68 € | 551,57 € |
| 30.000,00 € | 238,00 € | 1.229,27 € | 1.467,27 € | 602,74 € |
| 35.000,00 € | 258,25 € | 1.331,61 € | 1.589,86 € | 653,91 € |
| 40.000,00 € | 278,50 € | 1.433,95 € | 1.712,45 € | 705,08 € |
| 45.000,00 € | 298,75 € | 1.536,29 € | 1.835,04 € | 756,25 € |
| 50.000,00 € | 319,00 € | 1.638,63 € | 1.957,63 € | 807,42 € |
| 65.000,00 € | 389,00 € | 1.757,04 € | 2.146,04 € | 866,62 € |
| 80.000,00 € | 459,00 € | 1.875,44 € | 2.334,44 € | 925,82 € |
| 95.000,00 € | 529,00 € | 1.993,85 € | 2.522,85 € | 985,02 € |
| 110.000,00 € | 599,00 € | 2.112,25 € | 2.711,25 € | 1.044,23 € |
| 125.000,00 € | 669,00 € | 2.230,66 € | 2.899,66 € | 1.103,43 € |
| 140.000,00 € | 739,00 € | 2.349,06 € | 3.088,06 € | 1.162,63 € |
| 155.000,00 € | 809,00 € | 2.467,47 € | 3.276,47 € | 1.221,83 € |
| 170.000,00 € | 879,00 € | 2.585,87 € | 3.464,87 € | 1.281,04 € |
| 185.000,00 € | 949,00 € | 2.704,28 € | 3.653,28 € | 1.340,24 € |
| 200.000,00 € | 1.019,00 € | 2.822,68 € | 3.841,68 € | 1.399,44 € |
| 230.000,00 € | 1.124,00 € | 2.989,28 € | 4.113,28 € | 1.482,74 € |
| 260.000,00 € | 1.229,00 € | 3.155,88 € | 4.384,88 € | 1.566,04 € |
Die Zustellung des Mahnbescheids hemmt die Verjährung, § 204 Abs. 1 Nr. 3 BGB, bei demnächst folgender Zustellung schon ab Eingang des Antrags, § 167 ZPO. Wann Ihre Forderung verjährt, zeigt der Verjährungsrechner.
Gerichtsgebühr nach dem Streitwert, Nr. 1100 KV GKG, Stand 01.06.2025; Verzugszinsen mit dem Basiszinssatz nach § 247 BGB, Stand 1. Juli 2026. Alle Beträge stehen unter Kosten und Gebühren. Unverbindliche Schätzung, ersetzt keine Rechtsberatung.
Frist
Prüfen Sie vor dem Antrag, ob die Forderung noch durchsetzbar ist. Welche Fristen gelten und wann sie neu beginnen, steht unter Verjährung von Forderungen. Mahnbescheid online beantragen.
Häufige Fragen
Wie hoch sind die Verzugszinsen aktuell?
Fünf Prozentpunkte über dem Basiszinssatz, bei Entgeltforderungen ohne Beteiligung eines Verbrauchers neun, § 288 Abs. 1 und 2 BGB. Den Satz, der gerade gilt, zeigt der Rechner oben – er wird zum 1. Januar und 1. Juli nachgeführt.
Ab wann darf ich Verzugszinsen berechnen und verlangen?
Ab dem ersten Tag des Verzugs. Der tritt mit einer Mahnung nach Fälligkeit ein, bei kalendermäßig bestimmtem Zahlungsziel auch ohne, spätestens aber 30 Tage nach Fälligkeit und Zugang der Rechnung, § 286 Abs. 3 BGB, gegenüber Verbrauchern nur mit Hinweis in der Rechnung.
Ab wann kommt der Schuldner ohne Mahnung in Verzug?
Ist ein Zahlungstermin nach dem Kalender vereinbart, mit seinem Ablauf, § 286 Abs. 2 BGB. Sonst bei einer Entgeltforderung spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung, § 286 Abs. 3 BGB. Gegenüber Verbrauchern nur, wenn Sie in der Rechnung darauf hingewiesen haben.
Wie berechnet man Verzugszinsen pro Tag?
Hauptforderung mal Zinssatz geteilt durch 100, das Ergebnis geteilt durch 365. Bei 4.000,00 € und 10,52 Prozent sind das rund 1,15 € je Verzugstag.
Was gilt, wenn sich der Basiszinssatz während des Verzugs geändert hat?
Für jeden Zeitabschnitt gilt der damals geltende Satz. Der Rechner teilt den Zeitraum an den Stichtagen und rechnet jeden Abschnitt mit seinem Satz.
Kann ich mehr als die gesetzlichen Verzugszinsen verlangen?
Ja, wenn Sie den weitergehenden Schaden belegen: Die Geltendmachung eines weiteren Schadens ist nicht ausgeschlossen, § 288 Abs. 4 BGB, und aus einem anderen Rechtsgrund sind höhere Zinsen möglich, § 288 Abs. 3 BGB. Ohne Nachweis bleibt es beim gesetzlichen Satz.
Kann ein Kunde Verzugszinsen in seinen Bedingungen ausschließen?
Nicht wirksam, wenn der Kunde kein Verbraucher ist. Eine im Voraus getroffene Vereinbarung, die den Anspruch des Gläubigers einer Entgeltforderung auf Verzugszinsen ausschließt, ist unwirksam, § 288 Abs. 6 BGB.
Bekomme ich die 40,00 € auch von Privatpersonen?
Nein. Die Pauschale nach § 288 Abs. 5 BGB setzt voraus, dass der Schuldner der Entgeltforderung kein Verbraucher ist.
Bekomme ich Zinsen auf die Verzugspauschale?
Nicht ohne Weiteres. § 289 BGB verbietet nur Zinsen auf Zinsen; auf die Pauschale laufen Verzugszinsen erst, wenn der Schuldner auch mit ihr in Verzug ist, § 288 Abs. 1 BGB. Der Rechner verzinst nur die Hauptforderung.
Kann ich meine eigene Arbeitszeit für Mahnungen abrechnen?
Nein. Ersatzfähig sind nur tatsächliche Aufwendungen wie Porto, nicht der eigene Zeitaufwand.
Wann verjähren Verzugszinsen?
In der regelmäßigen Frist von drei Jahren, § 195 BGB, für jeden Zinsanspruch ab dem Schluss des Jahres, in dem er entstanden ist, § 199 Abs. 1 BGB. Zinsen für zurückliegende Jahre können also verjähren, während die Hauptforderung noch durchsetzbar ist; verjährt die Hauptforderung, verjähren die Zinsen mit ihr, § 217 BGB. Wann Ihre Forderung verjährt, zeigt der Beitrag Wann verjährt eine Rechnung.
Muss ich die Zinsen im Mahnbescheid genau beziffern?
Für laufende Zinsen geben Sie Zinssatz, die verzinste Hauptforderung und den Beginn an, § 690 Abs. 1 Nr. 3 ZPO; den Betrag bis zum Bescheid rechnet das Gericht aus. Zinsen für einen abgeschlossenen Zeitraum stehen als ausgerechneter Betrag im Antrag. Fehlen die Angaben, wird die Forderung ohne Zinsen tituliert.