Kontopfändung: So pfänden Sie als Gläubiger ein Konto
- Stand
- 20.11.2026
- Rechtsgrundlage
- § 829 Abs. 1 ZPO
Für eine Kontopfändung brauchen Sie einen Titel, einen Antrag beim Vollstreckungsgericht und den Namen der Bank - den Kontostand müssen Sie nicht kennen. Hier steht, wie Sie das Konto finden, was der Beschluss kostet, wann das Geld frühestens kommt und was Sie tun, wenn die Bank nichts auszahlt.
Kurz gefasst
- Zuständig ist das Vollstreckungsgericht, also das Amtsgericht am Wohnsitz des Schuldners, § 828 Abs. 2 ZPO – nicht der Gerichtsvollzieher.
- Der Antrag geht nur auf dem amtlichen Formular, § 829 Abs. 4 ZPO; die Gerichtsgebühr beträgt 24,00 €, Nr. 2111 KV GKG.
- Gepfändet ist mit der Zustellung an die Bank, § 829 Abs. 3 ZPO, und zwar auch alles, was in den Tagen danach eingeht, § 833a ZPO.
- Bei einer Privatperson darf die Bank frühestens einen Monat nach Zustellung des Überweisungsbeschlusses an Sie zahlen, § 835 Abs. 3 ZPO.
- Auf einem Pfändungsschutzkonto erreichen Sie nur, was über dem monatlichen Freibetrag liegt, § 899 Abs. 1 ZPO.
Kontopfändung als Gläubiger: was sie bringt und wann sie sich lohnt
Wer ein Konto pfänden will, greift auf eine Forderung des Schuldners zu: seinen Anspruch gegen die Bank auf Auszahlung des Guthabens. Die Bank heißt deshalb Drittschuldner. Das Vollstreckungsgericht verbietet ihr, an den Schuldner zu zahlen, und dem Schuldner, über das Guthaben zu verfügen, § 829 Abs. 1 ZPO. Den Gerichtsvollzieher brauchen Sie dabei nur, um den Beschluss zuzustellen und gegebenenfalls die Konten zu ermitteln.
Ob sich die Kontopfändung lohnt, hängt weniger am Kontostand am Tag der Zustellung als an dem, was danach eingeht. Die Pfändung erfasst das Guthaben an diesem Tag und die Tagesguthaben der folgenden Tage, § 833a ZPO. Ein Konto, auf das jeden Monat Lohn, Honorare oder Kundenzahlungen fließen, ist deshalb ein besseres Ziel als ein Sparbuch mit einmaligem Bestand.
| Weg | Lohnt sich, wenn | Zuständig | Grundlage |
|---|---|---|---|
| Pfändung auf dem Konto | regelmäßig Geld eingeht, auch von Kunden eines Selbständigen | Vollstreckungsgericht | § 829 Abs. 1 ZPO |
| Lohnpfändung beim Arbeitgeber | der Schuldner angestellt ist und über der Pfändungsfreigrenze verdient | Vollstreckungsgericht | § 829 Abs. 1 ZPO |
| Sachpfändung | Kasse, Lager oder Fahrzeug vorhanden sind | Gerichtsvollzieher | § 802a Abs. 2 ZPO |
Lohn und Kontopfändung gleichzeitig sind zulässig, und mehrere Drittschuldner sollen auf Ihren Antrag in einem Beschluss stehen, soweit das für die Vollstreckung geboten ist, § 829 Abs. 1 ZPO. Rechnen Sie dann aber nicht doppelt: Den pfändbaren Teil des Lohns behält der Arbeitgeber ein, und was danach auf ein Pfändungsschutzkonto fließt, bleibt dort bis zum Freibetrag geschützt. Welcher Teil eines Nettolohns pfändbar ist und wo die Freigrenze liegt, rechnet der Pfändungsrechner aus.
Was ist vom Einkommen pfändbar?
Das Einkommen nach Abzug von Steuern und Sozialabgaben.
Mit Zinsen und Kosten, wie sie im Vollstreckungsbescheid stehen. Leer lassen, wenn Sie nur den pfändbaren Betrag wissen wollen.
Gepfändet wird aus einem Titel, etwa dem Vollstreckungsbescheid. Wie Sie ihn bekommen, steht unter Ablauf, Schritt 5.
Berechnet nach § 850c ZPO. Grundlage: Pfändungsfreigrenzenbekanntmachung 2026, BGBl. 2026 I Nr. 80, gültig ab 01.07.2026. Unberücksichtigt bleiben Besonderheiten des Einzelfalls, etwa unpfändbare Bezüge nach § 850a ZPO oder ein bestehendes Pfändungsschutzkonto. Unverbindlich, ersetzt keine Rechtsberatung.
Welches Konto? Kontenabruf und Vermögensauskunft
Im Antrag müssen Sie die Bank benennen; einen Beschluss „an alle Banken“ gibt es nicht. Den Kontostand oder die Kontonummer brauchen Sie dagegen nicht zwingend, die Bank als Drittschuldner genügt. Woher Sie wissen, wo der Schuldner sein Konto hat, ist die eigentliche Arbeit vor der Pfändung.
- Aus Ihren eigenen Unterlagen. Hat der Schuldner früher überwiesen oder eine Lastschrift erteilt, kennen Sie seine Bank.
- Aus der Vermögensauskunft. Im Vermögensverzeichnis muss der Schuldner alle ihm gehörenden Vermögensgegenstände angeben, auch sein Guthaben bei der Bank, § 802c Abs. 2 ZPO. Wie Sie die Auskunft erhalten, erklärt der Beitrag Gerichtsvollzieher beauftragen.
- Über den Kontenabruf. Der Gerichtsvollzieher ersucht das Bundeszentralamt für Steuern, bei den Kreditinstituten die Konten des Schuldners abzurufen, § 802l Abs. 1 ZPO. Er kostet 15,60 €, Nr. 440 KV GvKostG.
Der Kontenabruf ist an eine Bedingung geknüpft: Er ist erst zulässig, wenn der Schuldner die Vermögensauskunft nicht abgibt, die Ladung dazu unter der gemeldeten Anschrift nicht zustellbar ist oder aus den angegebenen Gegenständen keine volle Befriedigung zu erwarten ist, § 802l Abs. 1 ZPO. Das Ergebnis teilt Ihnen der Gerichtsvollzieher unverzüglich mit, dem Schuldner erst innerhalb von vier Wochen, § 802l Abs. 3 ZPO. In diesem Abstand liegt Ihr Vorsprung. Der Abruf nennt die Konten, nicht ihren Stand.
Hinweis
Eine Mindestforderung für den Kontenabruf nennt § 802l Abs. 1 ZPO in der geltenden Fassung nicht; entscheidend sind allein die Voraussetzungen oben. Kreuzen Sie den Abruf im Vollstreckungsauftrag an den Gerichtsvollzieher gleich mit an, dann folgt er ohne neuen Auftrag, wenn die Auskunft nichts bringt.
Kontopfändung beantragen: der Pfändungs- und Überweisungsbeschluss
Die Kontopfändung beantragen Sie beim Amtsgericht, bei dem der Schuldner seinen allgemeinen Gerichtsstand hat, § 828 Abs. 2 ZPO. Beantragt wird in der Regel beides zugleich: die Pfändung, die der Bank die Zahlung an den Schuldner verbietet, und die Überweisung, die das Guthaben Ihnen zur Einziehung zuweist, § 835 Abs. 1 ZPO. Zusammen heißt das Pfändungs- und Überweisungsbeschluss.
- Das Antragsformular, Anlage 4, mit dem Entwurf des Beschlusses, Anlage 5, und der Forderungsaufstellung, Anlage 7, § 2 Abs. 4 ZVFV in Verbindung mit § 1 Abs. 3 ZVFV. Andere Vordrucke nimmt das Gericht nicht an, § 829 Abs. 4 ZPO.
- Die vollstreckbare Ausfertigung des Titels mit Zustellungsnachweis, etwa den Vollstreckungsbescheid als Titel.
- Die Bank als Drittschuldner mit Anschrift, und welche Ansprüche gepfändet werden sollen: Guthaben auf Girokonto, Sparkonto oder Tagesgeldkonto.
- Belege für bisherige Vollstreckungskosten, wenn Sie diese mit vollstrecken wollen.
Schicken Sie den Antrag elektronisch, genügen Scans von Titel und Nachweisen, § 829a Abs. 1 ZPO; Sie versichern dann, dass sie mit den Papieren übereinstimmen und die Forderung in dieser Höhe noch besteht, § 829a Abs. 3 ZPO. Der Schuldner erfährt vom Antrag nichts. Das Gericht hört ihn vor der Pfändung nicht an, § 834 ZPO. Stellen wir den Antrag für Sie, übernehmen wir die Forderungsaufstellung mit Zinsen und Kosten aus dem Mahnverfahren, damit sie mit dem Titel übereinstimmt.
| Posten | Betrag | Grundlage |
|---|---|---|
| Gerichtsgebühr für den Pfändungs- und Überweisungsbeschluss, je Schuldner | 24,00 € | Nr. 2111 KV GKG |
| Persönliche Zustellung an die Bank durch den Gerichtsvollzieher | 12,00 € | Nr. 100 KV GvKostG |
| Kontenabruf, wenn nötig, je Stelle | 15,60 € | Nr. 440 KV GvKostG |
Was die Kontopfändung an Kosten verursacht, legen Sie zunächst aus. Die notwendigen Kosten der Zwangsvollstreckung trägt am Ende der Schuldner, sie werden mit der Forderung beigetrieben, § 788 Abs. 1 ZPO. Vertreten wir Sie bei der Pfändung, richtet sich auch die Erstattung unserer Vergütung nach dieser Vorschrift, § 13e Abs. 2 RDG, gerechnet nach Nr. 3309 VV RVG; die Übersicht steht bei den Kosten des Mahnverfahrens.
Kontopfändung: Ablauf von der Zustellung bis zum Geld
Wie läuft eine Kontopfändung ab, wenn der Beschluss erlassen ist? Den Beschluss stellen Sie der Bank zu, § 829 Abs. 2 ZPO; zustellen lässt ihn der Gerichtsvollzieher, den Sie über die Geschäftsstelle des Amtsgerichts beauftragen können, § 192 ZPO. Mit der Zustellung an die Bank ist die Pfändung bewirkt, § 829 Abs. 3 ZPO. Ab diesem Tag laufen die Fristen.
Kontopfändung
Die Fristen nach der Zustellung an die Bank
Drittschuldnererklärung der Bank
- Frist
- zwei Wochen, § 840 Abs. 1 ZPO
- Beginn
- Zustellung des Pfändungsbeschlusses
Auszahlung an Sie frühestens nach
Privatperson
- Frist
- einen Monat, § 835 Abs. 3 ZPO
- Beginn
- Zustellung des Überweisungsbeschlusses
Gemeinschaftskonto, Auszahlung frühestens nach
- Frist
- einen Monat, § 850l Abs. 1 ZPO
- Beginn
- Zustellung des Überweisungsbeschlusses
Vorpfändung wirkt, wenn gepfändet wird binnen
- Frist
- einen Monat, § 845 Abs. 2 ZPO
- Beginn
- Zustellung der Benachrichtigung
Bei einer GmbH oder einem anderen Schuldner, der keine natürliche Person ist, gilt die Monatssperre nach § 835 Abs. 3 ZPO nicht.
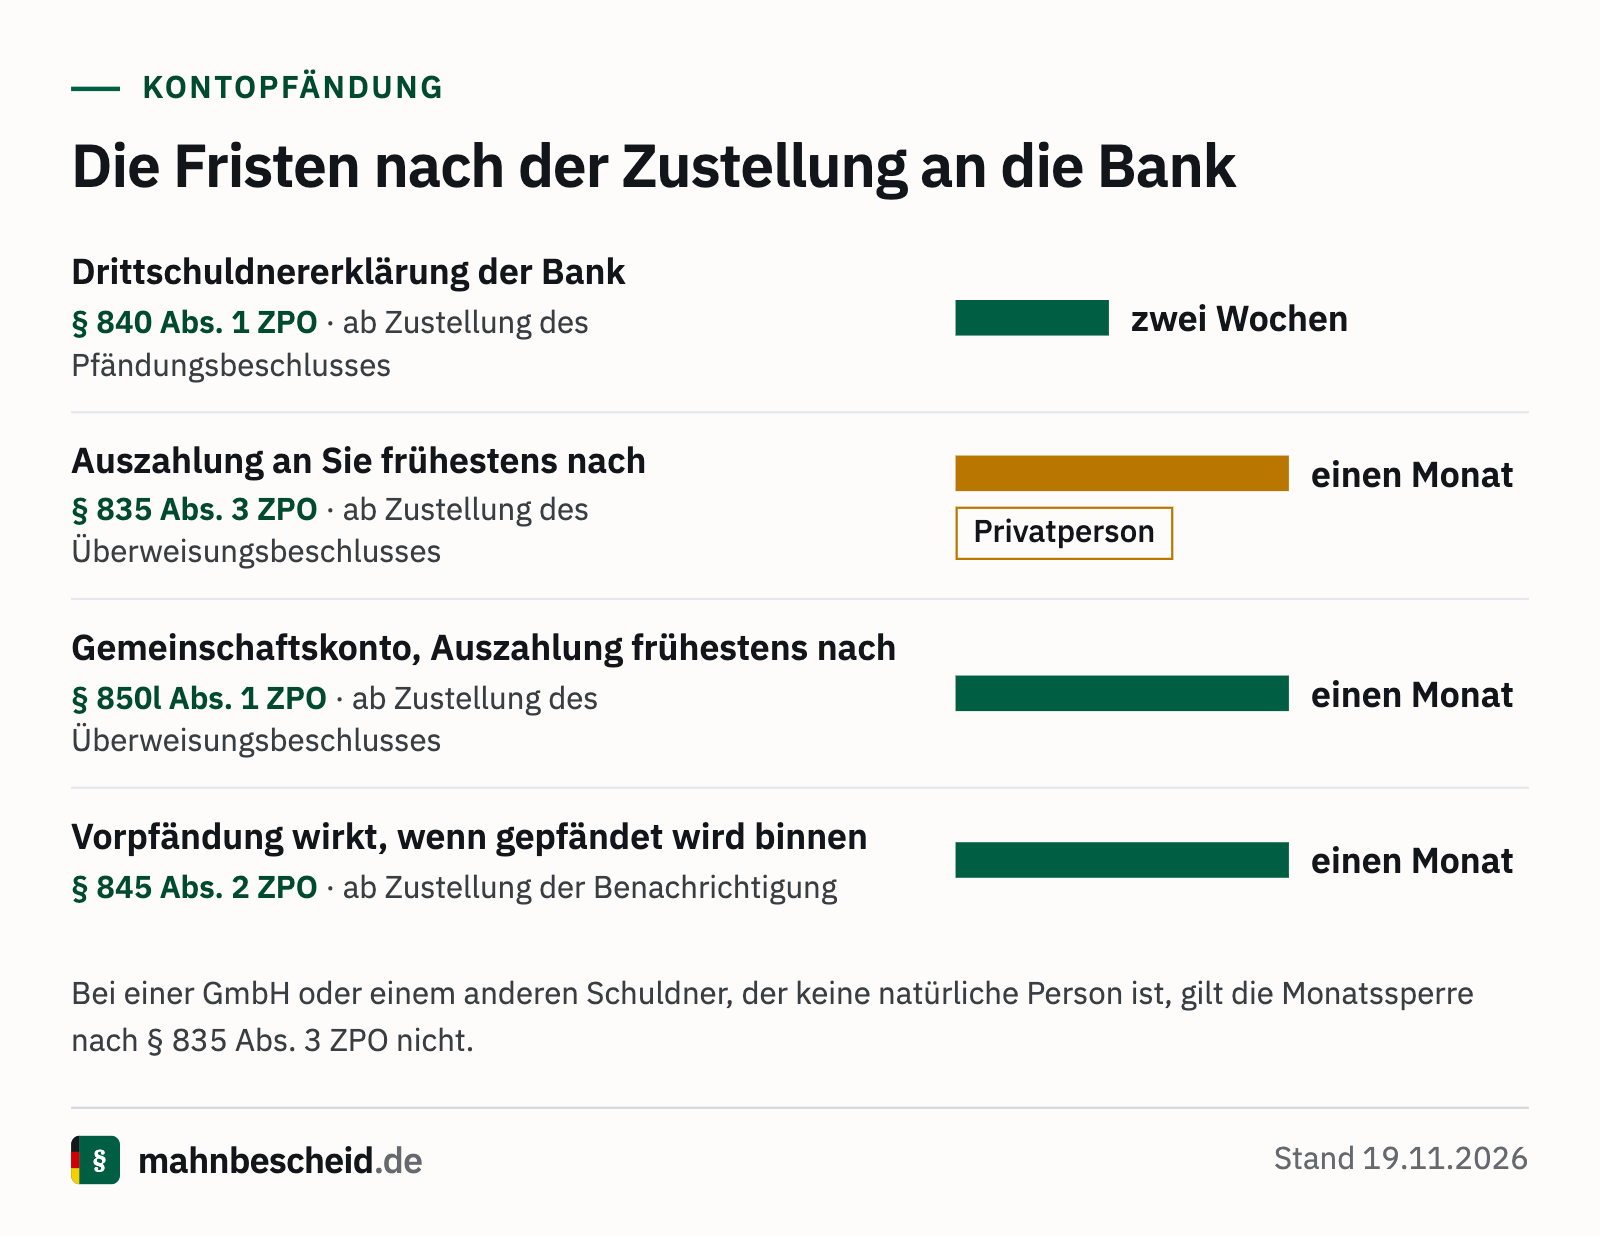
Wann geht das Geld an den Gläubiger? Bei der Kontopfändung einer Privatperson frühestens einen Monat nach Zustellung des Überweisungsbeschlusses an die Bank, § 835 Abs. 3 ZPO. In dieser Zeit kann der Schuldner reagieren: sein Konto in ein Pfändungsschutzkonto umwandeln lassen, § 850k Abs. 2 ZPO, oder beim Vollstreckungsgericht beantragen, das Guthaben für unpfändbar zu erklären, § 907 Abs. 1 ZPO. Bei der Kontopfändung zahlt die Bank danach von sich aus, soweit pfändbares Guthaben da ist; die Überweisung an den Gläubiger müssen Sie nicht eigens anfordern. Wie lange dauert eine Kontopfändung also insgesamt? Offen ist nur die Zeit, bis das Gericht den Beschluss erlässt; ab der Zustellung an die Bank steht der früheste Zahltag fest.
Die Drittschuldnererklärung der Bank
Binnen zwei Wochen nach Zustellung muss die Bank Ihnen erklären, ob sie die Forderung anerkennt und zahlen will, ob andere Gläubiger schon gepfändet haben und ob es sich um ein Pfändungsschutzkonto oder ein Gemeinschaftskonto handelt, § 840 Abs. 1 ZPO. Ihre Aufforderung dazu muss der Bank zusammen mit dem Beschluss übermittelt werden, § 840 Abs. 2 ZPO; legen Sie sie deshalb dem Zustellungsauftrag an den Gerichtsvollzieher bei. Die Drittschuldnererklärung der Bank ist Ihre erste echte Auskunft über das Konto. Bleibt sie aus, haftet die Bank Ihnen für den Schaden, der daraus entsteht, § 840 Abs. 2 ZPO. Was eine vollständige Erklärung enthalten muss und was eine negative bedeutet, steht unter Drittschuldnererklärung.
Pfändungsschutzkonto, Gemeinschaftskonto, Geschäftskonto
Welche Art Konto der Schuldner führt, entscheidet, wie viel bei Ihnen ankommt. Was ein Schuldner selbst tun kann, um sein Guthaben zu schützen, steht nicht hier; für Sie zählt, was nach dem Schutz übrig bleibt.
| Konto | Was bei Ihnen ankommt | Grundlage |
|---|---|---|
| Pfändungsschutzkonto | nur, was im Monat über dem Freibetrag und den Erhöhungsbeträgen liegt; Nichtverbrauchtes bleibt dem Schuldner drei Monate | § 899 Abs. 1 und 2 ZPO, § 902 ZPO |
| Gemeinschaftskonto | das Guthaben, aber erst nach einem Monat; der Schuldner kann seinen Kopfteil vorher auf ein Einzelkonto übertragen | § 850l Abs. 1 und 2 ZPO |
| Geschäftskonto einer GmbH oder UG | das Guthaben ohne Freibetrag und ohne Monatssperre | § 850k Abs. 1 ZPO, § 835 Abs. 3 ZPO |
| Dispositionskredit | nur, was der Schuldner abgerufen hat | BGH, Urteil vom 29.03.2001 – IX ZR 34/00 |
Beim Pfändungsschutzkonto haben Sie zwei Hebel. Führt der Schuldner mehrere Konten als Pfändungsschutzkonto, obwohl nur eines erlaubt ist, bestimmt das Vollstreckungsgericht auf Ihren Antrag, welches es bleibt, § 850k Abs. 4 ZPO. Glaubhaft machen Sie das mit den Drittschuldnererklärungen. Hat das Gericht das Guthaben für unpfändbar erklärt, weil ganz überwiegend unpfändbare Beträge eingehen, können Sie die Aufhebung beantragen, sobald das nicht mehr stimmt, § 907 Abs. 2 ZPO. Wie hoch der Freibetrag aktuell ist und wie er sich mit Unterhaltspflichten erhöht, steht in der Pfändungstabelle.
Eine Kontopfändung beim Geschäftskonto einer GmbH ist meist ergiebiger als bei einem Einzelunternehmer, denn die Geschäftskonto-Pfändung trifft dort auf keinen Freibetrag. Ein Pfändungsschutzkonto kann nur eine natürliche Person führen, § 850k Abs. 1 ZPO; das Konto eines Einzelunternehmers ist dagegen sein persönliches Konto und kann geschützt sein. Und eine Kontopfändung, wenn der Schuldner nicht Kontoinhaber ist, geht ins Leere: Gepfändet wird nur, was der Schuldner selbst von der Bank verlangen kann. Das Konto des Ehepartners ist deshalb kein Ziel. Bei einer Kontopfändung beim Gemeinschaftskonto beider Ehepartner zahlt die Bank dagegen, nur eben erst nach einem Monat, § 850l Abs. 1 ZPO.
Wenn die Bank nichts auszahlt
Die Drittschuldnererklärung sagt Ihnen, warum nichts kommt, und daraus folgt der nächste Schritt.
- Konto im Minus oder leer. Die Pfändung bleibt bestehen und erfasst jeden späteren Eingang, § 833a ZPO. Abwarten kann sich lohnen, wenn Zahlungen zu erwarten sind.
- Andere Gläubiger waren schneller. Wer früher gepfändet hat, geht vor, § 804 Abs. 3 ZPO. Sie stehen in der Reihe und kommen zum Zug, wenn die früheren befriedigt sind.
- Nur Guthaben unter dem Freibetrag. Dann ist die Lohnpfändung beim Arbeitgeber oft der bessere Weg; den Arbeitgeber nennt die Vermögensauskunft oder die Abfrage bei der Rentenversicherung, § 802l Abs. 1 ZPO.
- Kein Konto bei dieser Bank. Der Kontenabruf zeigt, wo der Schuldner tatsächlich Konten führt.
Frist
Wer weiß, dass andere Gläubiger auf dasselbe Konto zugreifen, sollte den Rang sichern, bevor das Gericht entschieden hat. Die Vorpfändung ist eine Benachrichtigung an Bank und Schuldner über die bevorstehende Pfändung, § 845 Abs. 1 ZPO. Fertigt der Gerichtsvollzieher sie in Ihrem Auftrag an, kostet das 19,20 €, Nr. 200 KV GvKostG. Sie wirkt nur, wenn die Pfändung binnen eines Monats folgt, § 845 Abs. 2 ZPO.
Lässt schon das Vermögensverzeichnis keine volle Befriedigung erwarten, ordnet der Gerichtsvollzieher von Amts wegen den Eintrag im Schuldnerverzeichnis an, § 882c Abs. 1 ZPO. Den Titel heben Sie auf: Die titulierte Forderung verjährt erst in 30 Jahren, § 197 Abs. 1 Nr. 3 BGB. Die Monatsfrist der Vorpfändung und den Tag, an dem die Bank frühestens zahlen darf, führen wir mit mahnbescheid.de in der Fristenüberwachung, bis die Auszahlung da ist oder der nächste Auftrag steht. Wie die Kontopfändung in die übrige Vollstreckung passt, zeigt der Ablauf der Zwangsvollstreckung.
Häufige Fragen
Wie lange dauert eine Kontopfändung?
Bis der Beschluss erlassen ist, hängt es am Gericht. Danach ist die Pfändung mit der Zustellung an die Bank bewirkt, § 829 Abs. 3 ZPO, und bei einer Privatperson darf die Bank frühestens einen Monat später an Sie zahlen, § 835 Abs. 3 ZPO.
Wann geht bei einer Kontopfändung das Geld an den Gläubiger?
Bei einem Schuldner, der eine natürliche Person ist, frühestens einen Monat nach Zustellung des Überweisungsbeschlusses an die Bank, § 835 Abs. 3 ZPO. Bei einer GmbH gilt diese Sperre nicht.
Was kostet eine Kontopfändung?
Die Gerichtsgebühr für den Pfändungs- und Überweisungsbeschluss beträgt 24,00 € je Schuldner, Nr. 2111 KV GKG. Dazu kommt die Zustellung durch den Gerichtsvollzieher. Die notwendigen Kosten trägt am Ende der Schuldner, § 788 Abs. 1 ZPO.
Kann ich ein Konto pfänden, ohne die Bank zu kennen?
Nein, der Beschluss richtet sich an eine bestimmte Bank. Kennen Sie sie nicht, hilft die Vermögensauskunft oder der Kontenabruf über den Gerichtsvollzieher, § 802l Abs. 1 ZPO.
Wann wird ein Konto gepfändet?
Wenn der Gläubiger einen zugestellten Titel hat, das Vollstreckungsgericht den Pfändungsbeschluss erlässt und dieser der Bank zugestellt wird. Ab diesem Tag ist die Pfändung bewirkt, § 829 Abs. 3 ZPO.
Erfährt der Schuldner vorher von der Kontopfändung?
Nein. Das Gericht hört ihn vor der Pfändung nicht an, § 834 ZPO. Den Beschluss erhält er erst nach der Bank.
Kann ich das Konto des Ehepartners pfänden lassen?
Nein, wenn der Schuldner dort nicht Kontoinhaber ist. Ein Gemeinschaftskonto beider Ehepartner können Sie pfänden; die Bank zahlt dann erst nach einem Monat, § 850l Abs. 1 ZPO.
Wird der Dispokredit mitgepfändet?
Nur soweit der Schuldner ihn abruft. Die Pfändung in einen abgerufenen Dispositionskredit ist zulässig, BGH, Urteil vom 29.03.2001 – IX ZR 34/00; eine bloß geduldete Überziehung erfasst sie nicht.
Wie beantrage ich die Kontopfändung über Sie?
Über uns erfassen Sie die Forderung online. Beauftragen Sie uns nach dem Vollstreckungsbescheid auch mit der Vollstreckung, beantragen wir den Pfändungs- und Überweisungsbeschluss mit Forderungsaufstellung beim Vollstreckungsgericht und führen die Fristen danach in der Fristenüberwachung.